Можно ли купить квартиру с торгов в ипотеку: банкротство, арест, залог банка и городские торги
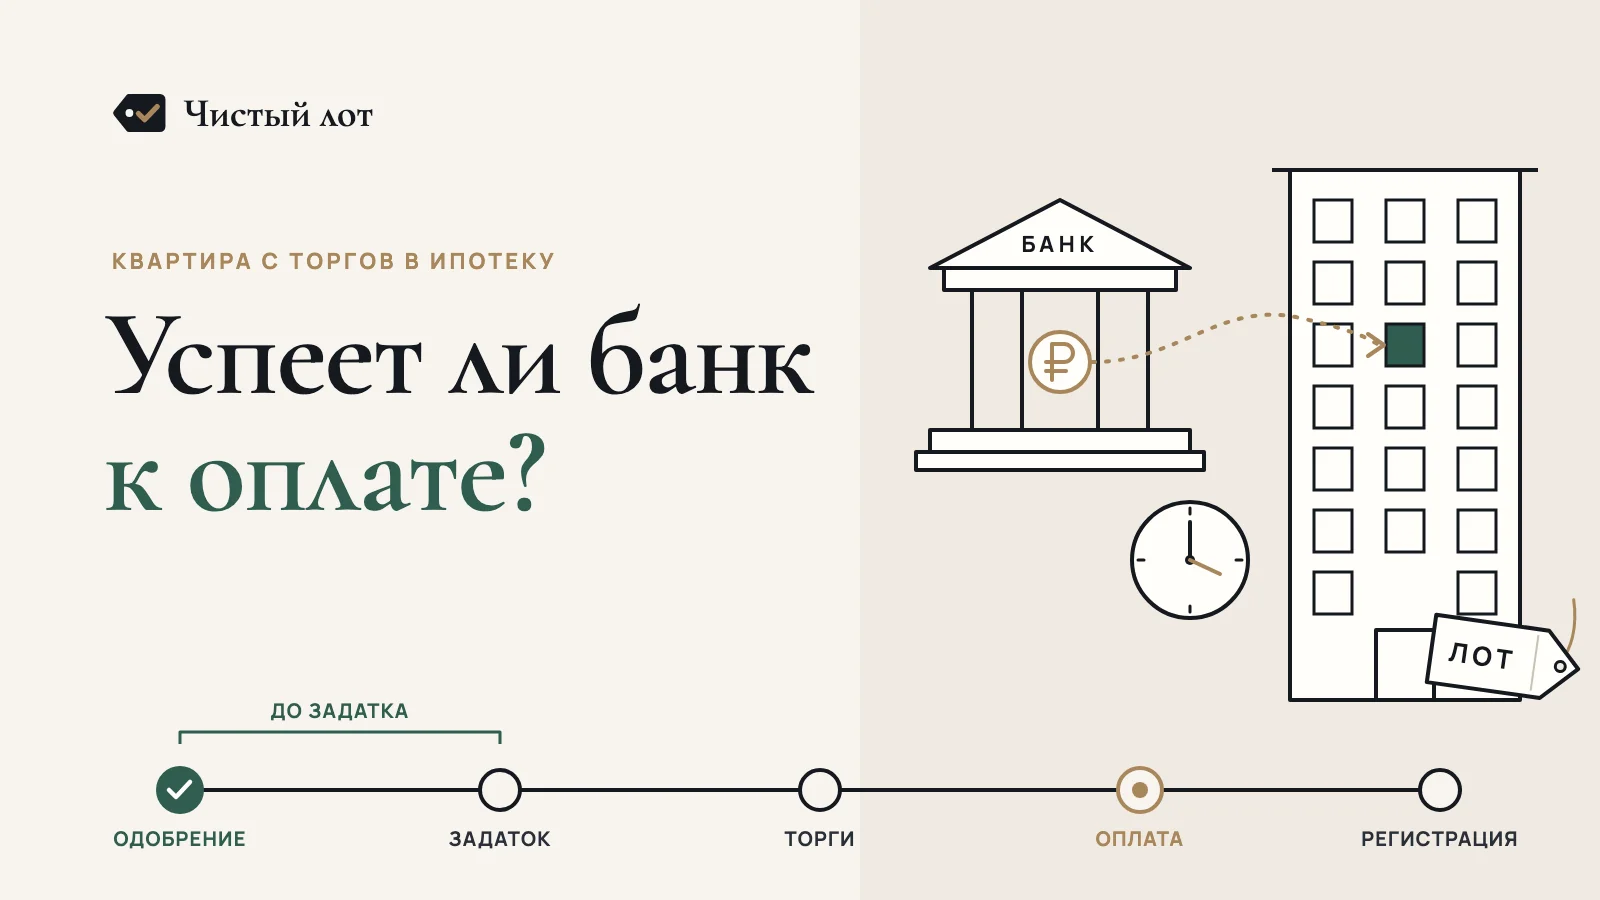
Купить квартиру с торгов в ипотеку можно, если банк до задатка одобрит и вас, и именно эту квартиру, а потом успеет перечислить деньги к сроку оплаты из закона или извещения о торгах. При обычной ипотеке продавец получает деньги банка после того, как в ЕГРН зарегистрировали ваше право и залог банка: так это описывают, например, ВТБ и Сбербанк. Поэтому всё решает срок оплаты.
Проще всего на городских торгах Москвы: оплата кредитом прописана в документации лота, и банк платит после регистрации. В банкротстве на оплату есть 30 дней после подписания договора. Банк может успеть, если управляющий согласен подать документы на регистрацию до того, как получит всю цену. При аресте и на публичных торгах заложенной квартиры цену вносят в течение 5 дней после торгов. Здесь нужны свои деньги или банк, который выдаёт кредит до того, как эта квартира станет его залогом. Квартиру в залоге у банка, которую владелец продаёт без торгов, покупают обычной ипотечной сделкой.
Нормы, документы городского лота и страницы банков проверены 15.10.2026. Условия ваших торгов смотрите в их извещении и проекте договора, условия кредита — в решении банка. Статья не заменяет консультацию юриста по конкретному лоту.
Сроки оплаты по рынкам и что они значат для ипотеки
Срок оплаты задаёт закон или документация торгов, а не банк. Сравните его с моментом, когда банк готов перечислить деньги.
| Как продают квартиру | Срок оплаты после победы | Когда может заплатить банк | Что это значит для ипотеки |
|---|---|---|---|
| Городские торги (продавец — Департамент городского имущества Москвы) | Договор через 10–20 дней после протокола об итогах. Свою часть цены вносят в течение 7 дней после подписания договора. Сведения о кредите присылают в течение 9 дней после публикации протокола | Кредитную часть не позже 10 рабочих дней после регистрации права | Ипотека предусмотрена документацией лота. Нужно одобрение банка до задатка и кредитный договор к сроку |
| Банкротство (продаёт управляющий) | Проект договора управляющий направляет в течение 5 дней после протокола, на подпись 5 дней после получения, на оплату 30 дней со дня подписания | Как и когда платит банк, закон не описывает. Смотрите проект договора | Реально, если банк одобрил лот до задатка, а договор позволяет зарегистрировать право до полной оплаты или банк выдаёт деньги раньше регистрации |
| Арест (продаёт Росимущество или организатор торгов, которого оно привлекло) | Полная оплата в течение 5 рабочих дней со дня торгов (нерабочие дни в срок не входят, ч. 2 ст. 15 закона № 229-ФЗ) | Только до договора: его подписывают не раньше чем через 10 дней после протокола, а оплата нужна раньше | Нужны свои деньги или кредит, который банк выдаёт до залога этой квартиры |
| Публичные торги заложенной квартиры (по требованию банка-залогодержателя) | Цена за вычетом задатка в течение 5 дней после торгов, договор в течение 5 дней после оплаты | Только до договора купли-продажи: его заключают после оплаты | Так же, как при аресте |
| Залог банка без торгов (продаёт владелец с согласия банка) | По договору сторон | По правилам банка. ВТБ, например, перечисляет деньги продавцу вторичного жилья после подписания договора и регистрации | Обычная ипотечная сделка; у ВТБ и Сбербанка есть программы для таких квартир |
Сроки городских торгов в таблице — из документации лота 20191016, открытой 15.10.2026; в других городских лотах они могут отличаться, поэтому сверяйте их с документами своего лота. Как устроены сами рынки — кто продаёт, где смотреть лоты, как меняется цена, — разобрано в обзоре четырёх рынков. Что будет с задатком, если не успеть, — в разделе «Где теряют задаток и деньги».
Почему всё упирается в срок оплаты
При ипотеке на готовое жильё продавец часто получает деньги банка не в день подписания договора, а после регистрации. ВТБ на своей странице ипотеки пишет об этом прямо: деньги перечисляют продавцу после подписания договора купли-продажи и регистрации сделки. У Сбербанка в сервисе расчётов деньги хранятся до регистрации сделки в Росреестре и только потом переводятся продавцу. Так банк сначала получает залог, а потом платит. Квартира, купленная на кредит банка, находится в залоге с момента регистрации ипотеки в ЕГРН (п. 1 ст. 77 закона об ипотеке). Эту ипотеку регистрируют одновременно с вашим правом собственности (ч. 2 ст. 53 закона о регистрации недвижимости, № 218-ФЗ). Чтобы залог возник, в договоре купли-продажи указывают кредитный договор: название, дату и место заключения (п. 2 ст. 22 закона об ипотеке).
Регистрация права занимает 7 рабочих дней с приёма документов Росреестром или 9 рабочих дней через МФЦ, если её ничто не остановит (ч. 1 ст. 16 закона № 218-ФЗ). Отсюда проверка для любого лота. Успеете ли вы подписать договор, подать документы, дождаться записи в ЕГРН и получить деньги банка до крайнего срока оплаты? Если нет, банк должен выдать кредит раньше, до того как квартира станет его залогом. Иначе платить придётся своими деньгами.
Такая ранняя выдача есть не в каждом продукте. Сбербанк на странице ипотеки на вторичное жильё пишет, что на период, пока покупаемая в кредит квартира не оформлена в залог, нужно другое обеспечение: поручительство физических лиц или залог другого жилья. О торгах на этой странице ничего нет: применяет ли банк это правило к покупке с торгов, спрашивайте у него. Другой путь — кредит под залог жилья, которое у вас уже есть. ВТБ пишет, что такие деньги не целевые и их можно потратить в том числе на покупку недвижимости. Залогом тогда становится ваша нынешняя квартира.
Рынок за рынком: что важно для ипотеки
Городские торги: кредит прописан в документах лота
На портале «Торги Москвы» мы прочитали документы лота 20191016 (квартира 42,7 м², приём заявок до 20.10.2026), открытые 15.10.2026. К лоту приложен проект договора в двух вариантах: с кредитом и без. Сроки из таблицы взяты оттуда; у своего лота сверьте их с его документацией. Что ещё важно для ипотеки:
- Сведения о кредите присылают в течение 9 дней после публикации протокола. Если не прислать, придёт договор без кредита со сроком оплаты 7 дней. Если кредитный договор есть до заключения купли-продажи, его номер, дату и условия впишут в сам договор. Если он появился позже, у вас есть 5 рабочих дней после заключения договора, чтобы прислать копию; условия оплаты уточнят дополнительным соглашением.
- Других документов для банка город не выдаёт. Памятка победителю прямо предупреждает: при договоре с кредитом продавец не выдаёт документов сверх лотовой документации. Банк будет одобрять квартиру по тому, что приложено к лоту: отчёт об оценке, выписка ЕГРН, выписка из домовой книги, поэтажный план. Спросите банк до задатка, хватит ли ему этого.
- До полной оплаты квартира в залоге у города. По проекту договора с кредитом банк получает последующий залог, а после полной оплаты права залогодержателя переходят к нему. Документы на регистрацию вашего права с обременением в пользу банка и города подаёт продавец, после того как вы оплатили свою часть. Когда заплатит банк, продавец подаст заявление о снятии залога города.
- Просрочка стоит денег. За просрочку оплаты по проекту договора с кредитом начисляют пени (п. 5.1). Если оплата задержана больше чем на 7 календарных дней, проект предусматривает штраф 10% цены квартиры, но не меньше 10% её кадастровой стоимости (пп. 5.5, 5.5.2). Если просрочка больше месяца, город расторгает договор без суда. Внесённые суммы, включая задаток, не возвращаются. Кроме того, вы платите городу убытки — разницу между вашей ценой и ценой, за которую квартиру продадут на новых торгах; внесённые суммы, включая задаток, идут в их зачёт (пп. 5.2–5.2.2). В проекте с кредитом другого городского лота, 20157996, задаток в этот зачёт не идёт: его не возвращают, а разницу в цене платят сверх него. Этот пункт сверьте в проекте своего лота. Не прислали копию кредитного договора за 5 рабочих дней или не оплатили свою часть за 7 дней — продавец не подаёт документы на регистрацию, договор подлежит расторжению (п. 10.3 документации).
Банкротство: 30 дней и согласие управляющего
Закон о банкротстве даёт на оплату 30 дней со дня подписания договора (п. 19 ст. 110). До этого управляющий в течение 5 дней после протокола направляет проект договора, а у вас есть 5 дней на подпись после его получения (п. 16 ст. 110). Если стороны используют сроки полностью, крайний срок оплаты наступает примерно через 40 дней после протокола. Регистрация в этот срок помещается. Вопрос в другом: согласится ли управляющий подать документы на регистрацию до того, как получит всю цену.
Способ расчёта закон не описывает. Он требует указать в сообщении о торгах порядок и срок заключения договора, сроки платежей и реквизиты счетов. Проект договора публикуют на площадке и в Едином федеральном реестре сведений о банкротстве, ЕФРСБ (п. 10 ст. 110). В проекте ищите три вещи:
- можно ли платить кредитными деньгами и на какой счёт;
- кто и когда подаёт документы на регистрацию: до полной оплаты или только после неё;
- будет ли квартира до полной оплаты в залоге у продавца, как в городском договоре.
Если проект требует полной оплаты до подачи документов, банк должен выдать деньги до регистрации. Если проект об этом молчит, задайте вопрос организатору торгов письменно до задатка.
Если квартира должника-гражданина в залоге у банка, начальную цену и условия торгов определяет этот банк как залоговый кредитор (п. 4 ст. 213.26 закона о банкротстве). Залог прекращается при продаже квартиры в установленном законом порядке (пп. 4 п. 1 ст. 352 ГК). Но запись о нём в ЕГРН погашают отдельно: по заявлению залогодержателя, по совместному заявлению сторон залога или по решению суда (п. 1 ст. 25 закона об ипотеке). В открытом вопросе юристам покупательница квартиры с торгов по банкротству пишет: «обременение банк отказывается снимать из-за того, что стоимость квартиры на торгах меньше, чем та сумма, которую у них брала в ипотеку предыдущая собственница». Это один случай, июнь 2026 года, но он показывает: право может перейти к вам, а запись о прежнем залоге остаться в ЕГРН.
Шаги самих торгов — от ЕФРСБ до ключей — разобраны в пошаговой статье о покупке по банкротству. Там же есть раздел о законе № 253-ФЗ, который с 27.07.2027 меняет в том числе статью 110 о торгах.
Арест и публичные торги заложенной квартиры: 5 дней
При продаже арестованной квартиры победитель должен полностью оплатить её в течение 5 рабочих дней со дня торгов (нерабочие дни в срок не входят, ч. 2 ст. 15 закона № 229-ФЗ). Иначе торги объявляют несостоявшимися (п. 4 ст. 91 закона об исполнительном производстве). Договор с таким победителем считается незаключённым, а организатор вправе взыскать с него убытки (п. 7 ст. 449.1 ГК).
На публичных торгах заложенной квартиры победитель вносит цену за вычетом задатка в течение 5 дней после торгов. Если не внёс, задаток не возвращают. Договор купли-продажи с ним заключают только после оплаты, в течение 5 дней (пп. 7, 8 ст. 57 закона об ипотеке).
К сроку оплаты договора ещё нет ни при аресте, ни на публичных торгах: при аресте его подписывают не раньше чем через 10 дней после протокола (ч. 11 ст. 89 закона № 229-ФЗ), на публичных торгах заложенной квартиры — только после оплаты. Регистрировать ваше право и залог банка не на чем, поэтому схема «банк платит после регистрации» здесь не работает. Остаются три варианта:
- свои деньги;
- кредит, который банк выдаёт до оформления залога этой квартиры под другое обеспечение;
- кредит под залог жилья, которое у вас уже есть.
Во втором и третьем варианте одобрение и документы банка нужны до торгов. После торгов можно не успеть: на оплату 5 дней, а Сбербанк, например, указывает срок рассмотрения заявки до 8 рабочих дней. Подробно об этом рынке — в статье об арестованных квартирах с торгов.
Залог банка без торгов: обычная сделка
Если квартиру в залоге продаёт сам владелец с согласия банка, это обычная покупка вторичного жилья. Для неё у ВТБ и Сбербанка есть отдельные программы:
- ВТБ кредитует покупку квартиры или апартаментов, которые в залоге у другого банка. Продавец по этой программе должен быть физическим лицом «без признаков банкротства», его кредит выдан не ВТБ и обслуживается без просрочек. Квартира, которую продают в деле о банкротстве, под эти условия не подходит.
- Сбербанк на странице ипотеки на вторичное жильё предлагает купить квартиру, «которую продавец приобрёл в ипотеку от СберБанка или другого банка».
Как по объявлению понять, торги перед вами или такая продажа, — в статье о залоговых квартирах банков.
Что пишут банки: проверка 15.10.2026
Мы открыли официальные страницы пяти банков и искали условия ипотеки для квартир с торгов, залогового имущества и квартир в залоге у другого банка. Ставки не приводим: они меняются, а для покупки с торгов важнее, когда банк платит.
| Банк | Что есть на официальной странице | Что сказано о торгах |
|---|---|---|
| ВТБ | Программа «Покупка ипотечной квартиры» для квартир в залоге у другого банка. Площадка «КомиссиON» для поиска и покупки залогового имущества ВТБ, других банков и компаний; в фильтре способов продажи — «Торги», «Прямая продажа», «Моя цена» | Условий ипотеки для лотов с торгов на этих страницах нет |
| Сбербанк | Ипотека на вторичное жильё, в том числе на квартиру, которую продавец купил в ипотеку. Документы по квартире можно принести в течение 90 дней после решения банка | О торгах ничего нет |
| Альфа-Банк | Статья банка «Этапы оформления ипотеки» (13.05.2025): для готового жилья — выбрать объект по требованиям банка, заказать отчёт об оценке через сервис банка, отправить документы на одобрение объекта, получить решение страховой компании | О торгах и залоговом имуществе на страницах ипотеки ничего нет |
| Газпромбанк | Ипотечные программы и кредиты под залог имеющейся недвижимости | О торгах и залоговом имуществе на страницах ипотеки ничего нет |
| Россельхозбанк | Раздел «Витрина залогового имущества» | Об ипотеке на эти объекты ничего нет |
Отдельной ипотечной программы для торгов по банкротству или аресту на этих страницах 15.10.2026 мы не нашли. Это не значит, что банк откажет: решение по конкретной квартире принимает он сам. Задайте вопрос до задатка и попросите ответ письменно: кредитует ли банк покупку именно с этих торгов, когда перечисляет деньги, какие документы по квартире ему нужны.
Что банк проверяет в квартире с торгов и почему может отказать
Банк выдаёт деньги под залог квартиры, поэтому смотрит на неё как на своё обеспечение. Вот что стоит выяснить до задатка.
- Оценка. Альфа-Банк в статье об этапах оформления ипотеки (13.05.2025) советует заказать отчёт об оценке через свой сервис, у Сбербанка на странице ипотеки есть перечень оценочных компаний. ВТБ пишет, что оценка помогает установить возможный лимит суммы. Если оценщик оценит квартиру ниже цены, которую вы предложите на торгах, банк может одобрить меньше. Разницу придётся внести своими деньгами в тот же срок. Уточните у банка, нужен ли оценщику осмотр квартиры изнутри.
- Документы на право. Основанием вашего права будет договор купли-продажи по итогам торгов. На публичных торгах заложенной квартиры основанием для записи в ЕГРН служат договор купли-продажи и протокол публичных торгов (п. 8 ст. 57 закона об ипотеке). Город других документов для банка не выдаёт. В банкротстве и при аресте спросите у организатора, какие документы он даст и когда.
- Обременения и аресты. Если в Росреестр поступил акт об аресте или запрете, регистрацию приостанавливают до поступления акта о его снятии (п. 37 ч. 1 и ч. 6 ст. 26 закона № 218-ФЗ). Пока не зарегистрировано ваше право, не зарегистрирован и залог банка. Банк, который платит после регистрации, в это время не заплатит, а срок оплаты по договору идёт.
- Жильцы. Спросите банк, примет ли он в залог квартиру, где зарегистрированы или живут люди. Если они не выедут сами, выселение пойдёт через суд: сроки и расходы разобраны в статье о выселении после покупки.
- Риск оспаривания торгов. Торги, проведённые с нарушением закона, суд может признать недействительными по иску заинтересованного лица в течение года со дня торгов. Тогда недействителен и договор с победителем (ст. 449 ГК). Залог банка держится на вашем праве собственности, поэтому этот риск касается и банка. Кредитный договор — отдельный договор с банком: что в нём сказано на такой случай, прочитайте до подписания.
- Страхование. Если договор об ипотеке не говорит иное, залогодатель, то есть вы, страхует квартиру за свой счёт от рисков утраты и повреждения (п. 2 ст. 31 закона об ипотеке). У ВТБ и Сбербанка страхование квартиры от гибели и повреждения обязательно. Страхование титула, то есть риска потерять право собственности, на открытых нами страницах обязательным не названо. Спросите банк, потребует ли он его для квартиры с торгов.
Как проверить сам лот — ЕГРН, картотеку дел, жильцов, основания продажи, — подробно в статье о рисках и проверке до задатка.
Как купить квартиру с торгов в ипотеку: по шагам
- Одобрение вас как заёмщика. До выбора лота. У Сбербанка заявку рассматривают до 8 рабочих дней, а документы по квартире можно принести в течение 90 дней после решения. Просите сумму с запасом: цена на аукционе может вырасти.
- Выбор лота и чтение документов. Срок оплаты, проект договора, допускает ли он оплату кредитом. Для городского лота откройте проект «с кредитом». Параллельно проверьте выписку ЕГРН, жильцов и основание продажи.
- Одобрение банком этой квартиры — до задатка. Отчёт об оценке у оценщика, которого принимает банк, и документы по лоту. Письменный ответ банка: кредитует ли покупку с этих торгов, когда и на какой счёт платит, что нужно от продавца.
- Вопросы продавцу или организатору — до задатка. Допускает ли договор оплату кредитом, кто и когда подаёт документы на регистрацию, готов ли продавец подать их до полной оплаты, кто и когда снимет прежний залог и аресты.
- Задаток платите своими деньгами. Его переводят до торгов со своего счёта на счёт из извещения или сообщения о торгах. При заключении договора задаток засчитывается в цену (п. 5 ст. 448 ГК).
- Торги. Ставку не поднимайте выше суммы, которую закрывают одобренный кредит и ваши деньги.
- Договор с условием об оплате кредитом. В договоре купли-продажи указывают кредитный договор (п. 2 ст. 22 закона об ипотеке). На городских торгах сведения о кредите отправляют в срок из документации лота: в лоте 20191016 — в течение 9 дней после публикации протокола. Если памятка и документация расходятся, ориентируйтесь на меньший срок.
- Перевод денег. Свою часть вы переводите со своего счёта на счёт из договора: в банкротстве реквизиты для платежей есть в сообщении о торгах (п. 10 ст. 110). Кредитную часть перечисляет банк по своим правилам. На городских торгах банк платит продавцу не позже 10 рабочих дней после регистрации. Если банк работает через аккредитив, он платит продавцу, когда тот представит документы из условий аккредитива (п. 1 ст. 867 ГК), например выписку ЕГРН. Такой расчёт возможен, только если его допускает договор купли-продажи.
- Регистрация права и ипотеки. Право и залог банка регистрируют одновременно (ч. 2 ст. 53 закона № 218-ФЗ). На городских торгах документы подаёт продавец. Госпошлину за регистрацию права и ипотеки вы платите сами не позже 7 календарных дней после подписания договора и загружаете платёжный документ в личный кабинет: без него продавец документы на регистрацию не подаёт (п. 4.1.3 проекта договора с кредитом, памятка победителю). В банкротстве заявление подают стороны договора (п. 3 ч. 3 ст. 15 закона № 218-ФЗ): вы и управляющий от имени продавца.
- Снятие прежних обременений. Запись о прежнем залоге погашают по заявлению залогодержателя, совместному заявлению или решению суда (п. 1 ст. 25 закона об ипотеке), арест — актом о его снятии. На городских торгах в лоте 20191016 после оплаты банком заявление о снятии залога города подаёт продавец (памятка победителю); в памятке лота 20157996 такого абзаца нет, поэтому в своём лоте спросите об этом продавца. План снятия каждого обременения составьте до задатка.
Где теряют задаток и деньги
Нормы о задатке не делают исключения для случая, когда отказал банк. За оплату в срок отвечает победитель торгов.
| Что случилось | Чем грозит | Что сделать до задатка |
|---|---|---|
| Банк отказал после торгов | В банкротстве задаток не возвращают, если победитель не подписал договор в течение 5 дней после получения (п. 16 ст. 110). На городских торгах — если не оплатил (п. 10.5 документации). На публичных торгах заложенной квартиры — если не внёс цену за 5 дней (п. 7 ст. 57 закона об ипотеке). Что будет при неоплате после подписи в банкротстве, написано в проекте договора | Получить одобрение банка по этой квартире; иметь план, чем платить, если банк откажет |
| Банк не успел к сроку | При аресте договор считается незаключённым, организатор вправе взыскать убытки (п. 7 ст. 449.1 ГК). На городских торгах просрочка больше 7 дней — штраф 10% цены по проекту договора с кредитом, больше месяца — расторжение; внесённые суммы не возвращаются | Сравнить срок оплаты с моментом, когда платит банк; получить ответ продавца о регистрации до полной оплаты |
| Оценка ниже цены победы | Банк может одобрить меньше, разницу вносите своими в тот же срок | Заказать оценку для банка до задатка; ограничить ставку |
| Ипотеку не регистрируют из-за запретов | Регистрацию права и залога приостанавливают до снятия ареста или запрета; банк не платит, а срок оплаты идёт | Выписка ЕГРН: какие запреты, кто и когда их снимет; ответ банка, как он поступит при приостановке |
| На городских торгах не прислали сведения о кредите в срок из документации лота | Придёт договор без кредита с оплатой в течение 7 дней после подписания. Перевести его на кредит можно, только если в течение 5 рабочих дней после подписания прислать копию кредитного договора | Получить кредитный договор или решение банка к сроку из документации лота (в лоте 20191016 — к 9-му дню после публикации протокола) |
Условный пример, не реальный лот. Квартира на торгах по банкротству: начальная цена 14 000 000 ₽, задаток 20%, то есть 2 800 000 ₽. Победа после одного повышения на 5%, цена 14 700 000 ₽. До задатка банк одобрил кредит 9 000 000 ₽.
| Сценарий | Кредит | Своих денег всего | Доплатить своими после задатка в течение 30 дней |
|---|---|---|---|
| Банк дал одобренную сумму | 9 000 000 ₽ | 5 700 000 ₽ | 2 900 000 ₽ |
| После оценки банк снизил сумму | 8 000 000 ₽ | 6 700 000 ₽ | 3 900 000 ₽ |
| Банк отказал | 0 ₽ | 14 700 000 ₽ | 11 900 000 ₽ |
Задаток входит в ваши деньги: он засчитывается в цену. В первом сценарии ваша часть составляет 38,8% цены. Минимальный первоначальный взнос задаёт банк: у ВТБ и Сбербанка по ипотеке на вторичное жильё 15.10.2026 он от 20,1%. Если в третьем сценарии вы не найдёте 11 900 000 ₽ за 30 дней, под угрозой задаток 2 800 000 ₽. Поэтому запас своих денег на случай меньшего одобрения стоит посчитать до заявки, а не после торгов.
Семейная ипотека и квартиры с торгов
В Москве квартира с торгов под семейную ипотеку, как правило, не подходит. По условиям программы на сайте ДОМ.РФ кредит дают на жильё на первичном рынке и на готовое жильё у Фонда развития территорий и Московского фонда реновации. Вторичное жильё — только в городах из перечня с низким объёмом строительства. В Москве, Санкт-Петербурге, Московской и Ленинградской областях программа на вторичное жильё не действует. Сбербанк в официальной информации описывает семейную ипотеку как кредит на покупку у застройщика или строительство дома.
Квартиру на городских торгах, в банкротстве или на торгах арестованного имущества продаёт не застройщик, и это готовое жильё. Поэтому до заявки уточните у банка, подходит ли ваш лот под программу, и не рассчитывайте на неё без письменного ответа.
Короткие ответы
Можно ли взять ипотеку на квартиру по банкротству? Да, если банк до задатка одобрил этот лот и успевает заплатить в течение 30 дней после подписания договора. Для этого договор должен позволять подать документы на регистрацию до полной оплаты, или банк должен выдать деньги раньше регистрации. Отдельных программ для таких торгов на страницах ВТБ, Сбербанка, Альфа-Банка, Газпромбанка и Россельхозбанка 15.10.2026 мы не нашли. Решение банк принимает по конкретной квартире.
Успею ли оформить ипотеку за 5 дней после торгов? Столько времени на оплату дают при аресте и на публичных торгах заложенной квартиры. Обычную ипотеку, где банк платит после регистрации, — не успеете: к сроку оплаты договора ещё нет. При аресте его подписывают не раньше чем через 10 дней после протокола, на публичных торгах заложенной квартиры — только после оплаты. Нужны свои деньги или кредит, который банк выдаёт до залога этой квартиры и который одобрен заранее.
Можно ли купить квартиру с торгов по семейной ипотеке? В Москве, как правило, нет: программа покрывает первичный рынок, а вторичное жильё — только в городах из перечня, куда Москва не входит.
Вернут ли задаток, если банк отказал после торгов? Рассчитывать на это не стоит. Нормы о задатке связывают его судьбу с подписанием договора и оплатой в срок, а не с решением банка. Поэтому одобрение квартиры банком получают до задатка.
Можно ли купить в ипотеку квартиру, которая в залоге у банка? Да, если её продаёт владелец с согласия банка: это обычная сделка, у ВТБ и Сбербанка есть такие программы. Если её продают на публичных торгах или в деле о банкротстве, действуют сроки этих торгов.
Почему на городских торгах с ипотекой проще? В документации городского лота оплата кредитом предусмотрена прямо: в лоте 20191016 свою часть вносят в течение 7 дней после подписания договора, а банк платит не позже 10 рабочих дней после регистрации права. Сроки своего лота сверьте с его документацией.
Источники
Проверено 15.10.2026.
- Закон о банкротстве (127-ФЗ): ст. 110, ст. 213.26.
- Закон об ипотеке (102-ФЗ): ст. 22, ст. 25, ст. 31, ст. 57, ст. 77.
- Закон о регистрации недвижимости (218-ФЗ): ст. 15, ст. 16, ст. 26, ст. 53.
- Закон об исполнительном производстве (229-ФЗ): ст. 15, ст. 89, ст. 91.
- Гражданский кодекс: ст. 352, ст. 448, ст. 449, ст. 449.1, ст. 867.
- Портал «Торги Москвы»: карточка лота 20191016 с лотовой документацией, проектом договора с кредитом и памяткой победителю; карточка лота 20157996 с проектом договора с кредитом (пп. 5.2–5.2.2) и памяткой победителю.
- ВТБ: покупка квартиры в залоге у другого банка, ипотека, ипотека на вторичное жильё, «КомиссиON».
- Сбербанк: ипотека на вторичное жильё, общая информация об особенностях жилищного кредитования.
- Альфа-Банк: этапы оформления ипотеки.
- Газпромбанк: ипотека. Россельхозбанк: витрина залогового имущества.
- ДОМ.РФ: семейная ипотека, семейная ипотека на вторичное жильё.