Залоговые квартиры банков в Москве: кто продаёт, где смотреть и есть ли скидка
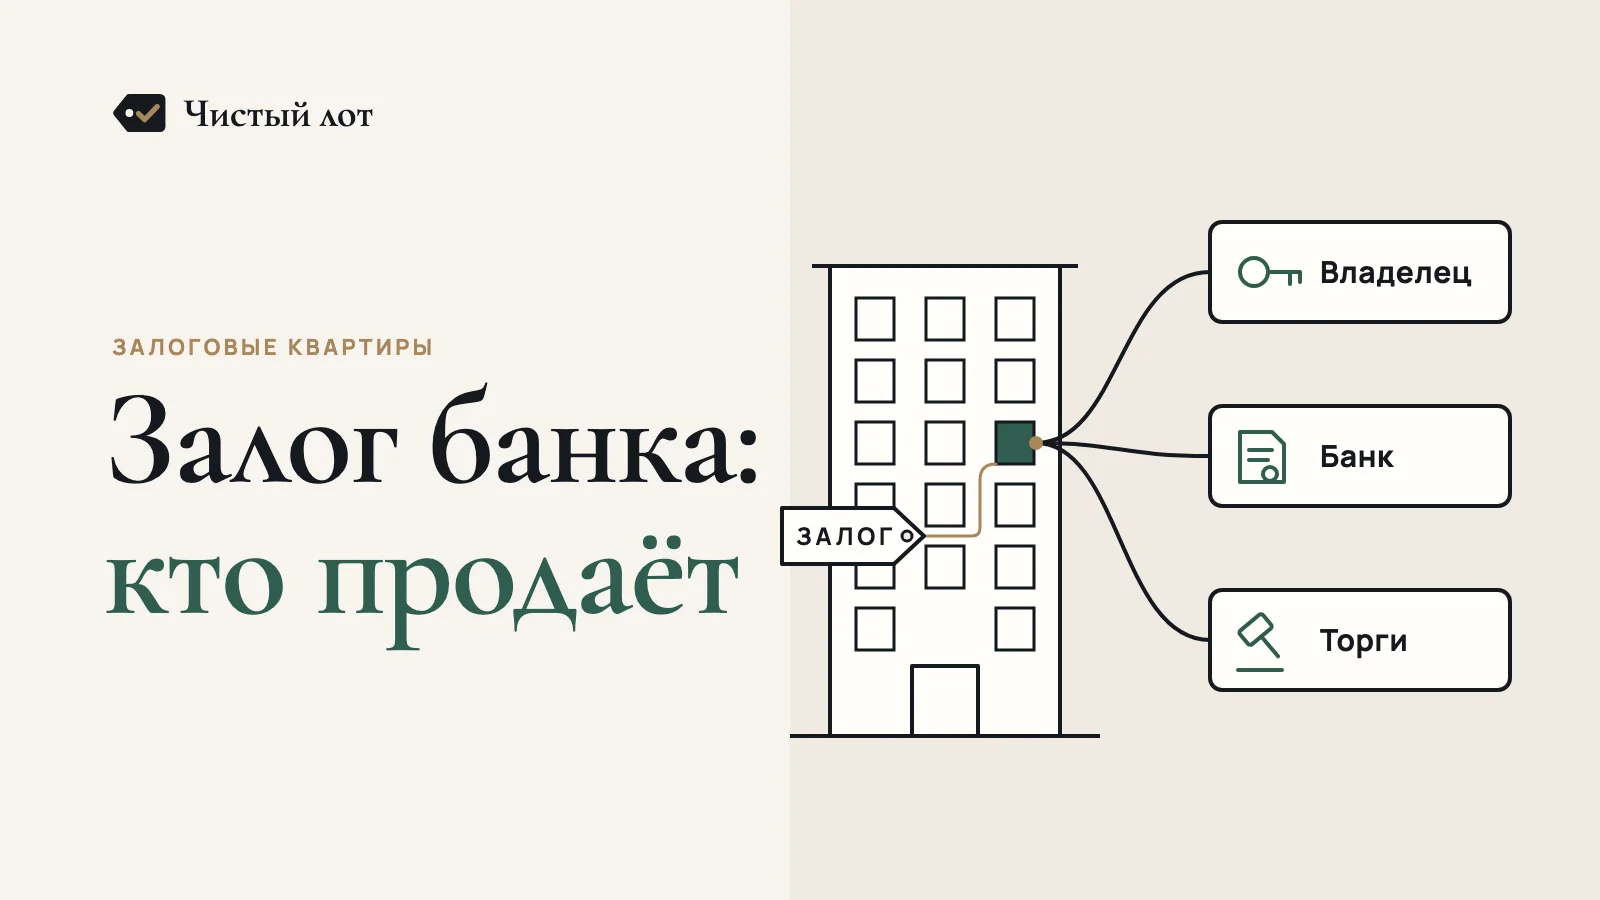
«Залоговая квартира» — это способ продажи, а не вид скидки. За этими словами стоят три пути. Владелец продаёт квартиру с согласия банка и гасит кредит из денег покупателя. Банк продаёт квартиру, которую оставил за собой после несостоявшихся торгов. Или квартиру продают на торгах: по решению суда либо в деле о банкротстве владельца. Стартовую цену закон снижает только на торгах. В двух других путях цену назначает продавец, и она может быть рыночной. Поэтому сначала выясните, какой путь перед вами, а потом сравнивайте цену с похожими квартирами по одинаковым признакам.
От обычной вторички такая покупка отличается тремя вещами. В сделке так или иначе участвует банк: даёт согласие на продажу, получает деньги в погашение долга или продаёт сам. Запись об ипотеке банка нужно убрать из ЕГРН, иначе квартира остаётся в залоге по чужому долгу. А в квартире может жить прежний владелец. По какому правилу он теряет право пользования и не выселил ли его уже банк, зависит от пути продажи.
Объявления о залоговых квартирах ищут в трёх местах: на витринах банков, в реестрах торгов (torgi.gov.ru и ЕФРСБ) и на обычных сайтах объявлений.
Нормы и страницы банков проверены 15.10.2026. Это не юридическая консультация: где исход зависит от обстоятельств и суда, мы так и пишем.
Чем залог банка отличается от городских, банкротных и арестных торгов, разобрано в обзоре квартир с торгов в Москве. Здесь — подробно о самих залоговых квартирах.
Три пути: кто продаёт и кто назначает цену
| Что важно покупателю | Владелец продаёт с согласия банка | Банк продаёт квартиру, которую оставил за собой | Торги: по решению суда или в банкротстве владельца |
|---|---|---|---|
| Кто продавец по договору | Владелец квартиры | Банк: он собственник по ЕГРН | Организатор публичных торгов в исполнительном производстве или управляющий в деле о банкротстве |
| Роль банка | Даёт согласие и получает деньги в погашение кредита | Продавец | Залогодержатель: из цены гасят его долг. В банкротстве он определяет начальную цену и условия торгов |
| Кто назначает цену | Продавец. При самостоятельной реализации — не ниже суммы долга | Банк | Старт — в решении суда, а в банкротстве — у банка-залогодержателя; дальше решают ставки |
| Снижает ли цену закон | Нет | Нет | Да: на повторных торгах и в публичном предложении |
| Куда платить | Как установит банк: например, через аккредитив | Банку по договору | На счёт из извещения или сообщения о торгах |
| Когда из ЕГРН уходит ипотека банка | После полного погашения кредита, по заявлению: в течение 3 рабочих дней после того, как оно поступит в Росреестр, если закладная не выдана | Залог прекратился, когда банк оставил квартиру за собой; что запись погашена, проверьте по выписке | При торгах по закону об ипотеке — одновременно с регистрацией вашего права. В банкротстве — по заявлению банка, совместному заявлению или решению суда |
| Где объявление | Обычные сайты объявлений, витрины банков | Витрины банков, сайты объявлений | torgi.gov.ru и сайт ФССП; при банкротстве — ЕФРСБ |
Путь можно узнать до звонка продавцу:
- Выписка из ЕГРН. Если правообладатель — человек, а в ограничениях записана ипотека в пользу банка, квартиру продаёт владелец с согласия банка или её продают на торгах. Если правообладатель — банк, это второй путь.
- Выписка о переходе прав. В ней указаны дата, номер и основание регистрации каждого перехода права. По ней видно, когда и на каком основании квартира перешла к банку. Если основание не торги и не протокол, выясните его до задатка.
- Текст объявления. Слова «в рамках процедуры банкротства должника» или номер дела о банкротстве означают торги в банкротстве. Как отличить публичные торги по решению суда, написано в обзоре квартир с торгов.
Где смотреть объявления в Москве
Витрины банков
Мы приводим только официальные страницы банков, которые открыли 15.10.2026. У других банков раздел о продаже залогового имущества может быть, просто мы его не открыли или не нашли. Если знаете банк-кредитор, ищите такой раздел на его сайте.
- ВТБ — «КомиссиON». Площадка ВТБ для поиска и покупки непрофильного и залогового имущества ВТБ, других банков и компаний. В каталоге есть фильтры по обременению и по способу продажи: «Торги», «Прямая продажа», «Моя цена». Порядок покупки на странице «Покупателям»: выбрать объект, получить консультацию и договориться об осмотре, отправить заявление на покупку, затем договор и оплата.
- Россельхозбанк — «Витрина залогового имущества». На ней два вида объектов: залоговое имущество должников банка, которое продают на торгах, и имущество, которое принадлежит самому банку. Банк предупреждает: цены в объявлениях даны для ознакомления и не являются публичной офертой.
- Райффайзенбанк — «Витрина залоговой недвижимости». Недвижимость, которая находится в собственности или в залоге банка. Покупка начинается с заявки на сайте.
- ПСБ — раздел о продаже непрофильного имущества банка. Извещения о продаже, перечень имущества для прямой продажи и ссылки на электронные площадки, где банк проводит торги.
Один каталог банка может содержать объявления разных путей. В карточке на «КомиссиON» есть поля «Способ продажи», «Балансодержатель» и «Обременение», а основание продажи в примерах ниже указано в описании. Вот два московских объявления с витрины ВТБ на 15.10.2026:
| Объявление | Что сказано в карточке | Какой это путь |
|---|---|---|
| Новинский бульвар, квартира 105,1 м², 70 952 000 ₽ (заявки — до 13.10.2026, аукцион — 14.10.2026) | «Открытый Аукцион на право заключения договора купли-продажи недвижимого имущества, находящегося в залоге у Банка ВТБ (ПАО)… в рамках процедуры банкротства должника»; обеспечение участия 5% | Торги в деле о банкротстве владельца. Банк здесь залогодержатель, а не продавец. Действуют правила закона о банкротстве |
| Улица Василия Ланового, квартира 69,7 м², 51 000 000 ₽ | «Способ продажи: прямая продажа»; в поле «Балансодержатель» указан не ВТБ, в поле «Обременение» — «Нет» | Прямая продажа имущества другого собственника через витрину банка |
Это снимок витрины на 15.10.2026, а не действующие предложения: приём заявок на аукцион из первого примера уже закончился, второе объявление могли снять или изменить. Примеры показывают, как читать карточку.
Отметка в карточке витрины не заменяет выписку из ЕГРН. Кто собственник и какие записи стоят на квартире, проверяйте по выписке.
Реестры торгов: torgi.gov.ru и ЕФРСБ
Публичные торги по решению суда. Извещение размещают на официальном сайте торгов torgi.gov.ru и на сайте ФССП. По закону об ипотеке в извещении указывают дату, время и место торгов, что за имущество и начальную цену, а также размер, сроки и порядок внесения задатка. Продаёт организатор торгов, банк — взыскатель.
Банкротство владельца. Сообщение о торгах публикуют в ЕФРСБ. Продаёт финансовый управляющий, если должник — гражданин. Начальную цену, порядок и условия торгов заложенной квартиры определяет банк-залогодержатель. Разногласия с управляющим о порядке и условиях торгов разрешает арбитражный суд.
Обычные сайты объявлений
Владелец, который продаёт квартиру с согласия банка, размещает объявление там же, где все. Слова «квартира в ипотеке», «с обременением», «продажа с согласия банка» указывают на первый путь. Банки тоже выставляют своё имущество на общих сайтах объявлений: у ПСБ, например, ссылка на такие объявления есть в разделе о продаже имущества.
Владелец продаёт с согласия банка: как идёт сделка
Пока квартира в ипотеке, владелец не может продать её без согласия банка, если договор об ипотеке не разрешает иное. Продавец — владелец. Банк даёт согласие и следит, чтобы кредит погасили из денег покупателя.
Порядок такой:
- Согласие банка и сумма долга. Продавец подаёт в банк заявление и документы. У ВТБ, например, решение принимают до 10 рабочих дней после полного комплекта документов, а условия сделки такие: расчёт через аккредитив, кредит должен быть полностью погашен, покупатель — только физическое лицо. Попросите у продавца документ банка с согласием и суммой, которая нужна для полного погашения кредита на дату сделки.
- Договор. Запишите в нём цену и то, какая её часть и на какой счёт идёт банку в погашение кредита. Запишите срок, в который продавец и банк подают заявление о погашении записи об ипотеке. Укажите, кто и когда выезжает и снимается с регистрационного учёта. Если в квартире живут люди, которые сохраняют право пользоваться ею после продажи, их перечень с указанием прав — обязательное условие договора. Продавец обязан передать квартиру свободной от прав третьих лиц, если вы не согласились принять её с ними.
- Расчёт. Порядок задаёт банк. В материалах ВТБ описаны, в частности, два варианта:
- Сначала гасят кредит. Покупатель вносит сумму долга до основной сделки, например как аванс, банк снимает обременение, затем стороны подписывают договор и подают его на регистрацию. Риск на стороне покупателя: деньги ушли до перехода права. ВТБ перечисляет, что может пойти не так: владелец передумает или поднимет цену после погашения долга, направит деньги на другие нужды, или банк спишет их в счёт других долгов владельца, и обременение останется.
- Расчёт через аккредитив. Покупатель вносит деньги на аккредитив. Банк платит получателю, когда тот представит документы из условий аккредитива, например выписку о регистрации перехода права. Из этих денег гасят кредит продавца, остаток продавец получает после регистрации.
- Регистрация. Вы становитесь собственником в момент государственной регистрации перехода права. Если к этому моменту запись об ипотеке банка ещё в ЕГРН, залог сохраняется, и вы становитесь залогодателем вместо продавца. Запись погашают после полного погашения кредита: по заявлению банка или по совместному заявлению — в течение 3 рабочих дней после того, как заявление поступит в Росреестр. Если по кредиту выдана закладная, порядок другой: он тоже описан в законе об ипотеке. Альфа-Банк, например, пишет, что при электронной закладной сам снимает обременение в течение 3 рабочих дней после полного погашения кредита.
- Выезд и ключи. Здесь не работает особое правило закона об ипотеке о выселении: оно касается обращения взыскания. Действует общее правило: при переходе права собственности члены семьи прежнего собственника теряют право пользования, если закон не говорит иное. Если они не выезжают сами, выселяют по суду. Порядок и сроки — в статье о выселении после покупки.
Пока запись об ипотеке не погашена, квартира в залоге по чужому кредиту. Поэтому свяжите оплату с полным погашением кредита в условиях аккредитива и в договоре, а после сделки закажите свежую выписку из ЕГРН.
Самостоятельная реализация: цена не ниже долга
С 2024 года в законе об ипотеке есть отдельная процедура — самостоятельная реализация (ст. 37.1): владелец продаёт заложенную квартиру сам, но по правилам, которые задаёт закон. Она для владельца-гражданина, у которого ипотекой обеспечен кредит на цели, не связанные с предпринимательством. Владелец может заявить о ней банку в любой момент действия кредита, но до того, как банк обратит взыскание на квартиру.
Что это значит для покупателя:
- Цена. В течение 10 рабочих дней банк отвечает владельцу: соглашается или отказывает. В согласии он указывает сумму своих требований. Она же становится минимальной ценой продажи. Продать дешевле нельзя.
- Срок. На продажу, регистрацию перехода права и полное погашение кредита даётся 4 месяца со дня, когда банк получил заявление. Продлить срок можно соглашением с банком, и тогда в нём указывают новую минимальную цену.
- Куда платить. Деньги за квартиру зачисляют на счёт, который определил банк. Разницу между ценой и долгом получает владелец за вычетом расходов банка.
- Когда процедура невозможна. В частности, если:
- банк уже подал иск об обращении взыскания или нотариус совершил исполнительную надпись;
- владелец в процедуре банкротства, в том числе внесудебного;
- квартира в залоге у нескольких кредиторов;
- на ней предшествующая и последующая ипотеки.
Попросите у продавца уведомление банка о согласии. В нём должны быть указаны сумма требований, минимальная цена, порядок расчётов и (или) счёт, даты начала и окончания срока. ВТБ на странице для заёмщиков предупреждает, что такую сделку организуют и проводят без участия банка.
Банк продаёт квартиру, которую оставил за собой
После торгов банк становится собственником заложенной квартиры в двух случаях:
- После торгов по закону об ипотеке. Если не состоялись и повторные торги, банк вправе оставить квартиру за собой по цене не более чем на 25% ниже начальной цены первых торгов. Воспользоваться этим правом он может в течение месяца после того, как повторные торги объявили несостоявшимися, иначе ипотека прекращается. Есть и более ранний вариант: в течение 10 дней после несостоявшихся первых торгов банк может по соглашению с владельцем купить квартиру по начальной цене первых торгов.
- В деле о банкротстве. Если повторные торги не состоялись, банк-залогодержатель вправе оставить квартиру за собой на 10% ниже начальной цены повторных торгов. На это у него 30 дней, потом начинается публичное предложение. В публичном предложении банк может оставить квартиру за собой на любом этапе, если на этом этапе нет заявок.
Когда взыскание шло по закону об ипотеке, запись об ипотеке погашают одновременно с регистрацией права банка. Дальше банк продаёт квартиру как обычный собственник. Цену назначает он, и закон её не снижает. Цена, по которой банк получил квартиру, ничего не говорит о цене, по которой он её продаст.
Как продаёт банк. В фильтре витрины ВТБ три способа продажи: торги, прямая продажа и «Моя цена». Своё имущество ВТБ продаёт в том числе на торгах на электронной площадке. Правила «Моей цены» такие:
- цена в объявлении — минимум, ниже которого банк сейчас не готов продать;
- каждое предложение покупателя автоматически повышает цену на шаг, который задал банк;
- если за срок ожидания новых предложений нет, банк вправе предложить договор тому, кто предложил последним;
- банк вправе отказаться заключать договор, а также менять цену, шаг и срок ожидания;
- осмотр по запросу этого покупателя могут организовать в течение 3 рабочих дней после срока ожидания;
- по правилам это не торги по статьям 447–449.1 ГК и не публичная оферта.
Что проверить и записать в договор с банком:
- Кто зарегистрирован и кто живёт в квартире. Выселил ли их банк или это предстоит вам.
- Перечень людей, которые сохраняют право пользования квартирой, с указанием их прав. Это обязательное условие договора о продаже квартиры, где они живут.
- Обязанность продавца передать квартиру свободной от прав третьих лиц. Если вы согласились принять квартиру с правами третьих лиц или знали либо должны были знать о них, требовать потом уменьшения цены или расторжения договора по этому основанию нельзя.
- Долг по взносам на капремонт. От перехода долга освобождены только случаи, когда прежний собственник — Россия, её субъект или муниципалитет. Банк к ним не относится: если у него как у собственника остался неоплаченный долг по взносам, он перейдёт к вам.
- Нет ли спора о торгах или о переходе квартиры к банку. Об этом — в разделе о рисках.
Торги: по решению суда или в деле о банкротстве
По решению суда или по исполнительной надписи нотариуса. Квартиру продают на публичных торгах в исполнительном производстве. После взыскания по надписи нотариуса возможен и другой вариант: пристав передаёт банку квартиру или документы на неё, и продажу ведёт сам банк — например, на открытом аукционе через организатора торгов по договору с банком. Тогда размер задатка, порядок оплаты, время и место торгов указывают в извещении организатора. Закон требует опубликовать такое извещение в официальном периодическом издании региона, где находится квартира. На torgi.gov.ru его может не быть. Кто продавец по договору, уточните у организатора до заявки. Этот случай, а также правила старта, задатка, оплаты и снижения цены для торгов по решению суда описаны в обзоре квартир с торгов. При взыскании по надписи нотариуса условия смотрите в извещении. Как идут торги по поручению приставов, разобрано в статье об арестованных квартирах. Если владелец — гражданин и залог не связан с его предпринимательством, суд по его заявлению вправе отсрочить продажу до 1 года при уважительных причинах. Поэтому от иска банка до торгов может пройти много времени.
В деле о банкротстве владельца. Продаёт управляющий, условия торгов определяет банк-залогодержатель. Как купить квартиру на таких торгах, пошагово описано в статье о покупке по банкротству, а как читать график снижения цены — в статье о публичном предложении. Закон № 253-ФЗ меняет закон о банкротстве с 27.07.2027; о переходных правилах — в разделе о 253-ФЗ статьи о покупке по банкротству.
Что с ипотекой банка после торгов. Залог прекращается, когда заложенную квартиру продали в порядке, установленном законом, чтобы погасить долг перед банком-залогодержателем. При торгах по закону об ипотеке запись в ЕГРН погашают одновременно с регистрацией права покупателя. В банкротстве её погашают по заявлению банка, по совместному заявлению или по решению суда.
Есть ли скидка на самом деле
Где цену снижает закон
Только на торгах. На публичных торгах по решению суда старт равен 80% рыночной стоимости по отчёту оценщика, если цену определили по такому отчёту, а на повторных торгах он ниже ещё на 15%, если первые не состоялись из-за того, что покупателей было меньше двух или никто не поднял цену. В банкротстве повторные торги идут на 10% ниже, затем цена падает в публичном предложении. Подробно с условным расчётом — в обзоре квартир с торгов.
Это снижение стартовой цены, а не итог. На аукционе цена растёт от старта. Если квартира дошла до повторных торгов, на первых её никто не купил, и причину нужно найти до заявки.
Где цену назначает продавец
- Владелец с согласия банка назначает цену сам. У ВТБ условие сделки — полное погашение кредита. Отсюда вывод: если цена ниже долга, разницу продавцу придётся внести самому. При самостоятельной реализации цена ниже суммы требований банка запрещена законом.
- Банк-собственник назначает цену сам. На «Моей цене» предложения покупателей её только повышают.
Что пишут банки и эксперты
| Источник | Дата | Что сказано | Оговорка |
|---|---|---|---|
| Журнал Совкомбанка | опубликовано 14.09.2021, обновлено 04.10.2026 | «В среднем квартира в залоге будет стоить на 5-6% дешевле, чем в целом на рынке недвижимости». И там же: «Квартиру в хорошем состоянии, скорее всего, получится купить за рыночную стоимость» | Методики и выборки нет |
| ВТБ, статья «Покупка залоговых квартир» | 26.12.2025 | «Продавец может снизить цену на 5-10% от рыночной стоимости и даже больше» | Про продажу владельцем с согласия банка; методики нет |
| РБК-Недвижимость, эксперт агентства недвижимости | 08.07.2021 | «Залоговую недвижимость банков иногда можно купить на аукционе по цене ниже рынка, но не более чем на 10%. Чаще залоговое имущество в процессе аукциона разгоняется в цене и продается выше рынка» | Мнение, 2021 год |
| РБК-Недвижимость со ссылкой на «Коммерсантъ» | 19.03.2019 | О квартирах, где живут прежние жильцы: «Такая недвижимость… продается с дисконтом 20–30%, но реализовать ее не так просто» | 2019 год; только квартиры с жильцами |
Все цифры — мнения без методики. Они расходятся от 5% до 30%. Наибольшая разница названа для квартир с жильцами. Для квартиры в хорошем состоянии журнал Совкомбанка ожидает рыночную цену. Для конкретной квартиры ни одна из этих цифр ничего не доказывает.
Как проверить скидку самому
- Найдите 3–5 похожих квартир. В том же доме или в соседнем доме того же типа, с близкими площадью и этажом, в таком же состоянии.
- Сравните цену за квадратный метр. Цена в объявлении — цена предложения, а не сделки. Это верно и для залоговой квартиры, и для похожих.
- Учтите то, чем залоговая квартира отличается. Кто в ней живёт и когда она освободится; долг по капремонту, который перейдёт к вам; расходы на суд, если люди не выедут; сроки и порядок оплаты; можно ли осмотреть квартиру изнутри.
- Сравните разницу в цене с этими затратами и сроком. Только тогда видно, есть ли скидка.
Условный пример. Квартира 60 м². В том же доме три похожие свободные квартиры выставлены за 19,2, 19,5 и 19,8 млн ₽. Медиана — 19,5 млн ₽, или 325 000 ₽ за м². Залоговую квартиру продают за 18 млн ₽, или 300 000 ₽ за м². Разница — 1,5 млн ₽, или 7,7%. Но в ней зарегистрирован прежний владелец, долг по капремонту 180 000 ₽ перейдёт к покупателю, а на суд о выселении уйдёт 100 000 ₽. Разница с учётом этих расходов — 1,22 млн ₽, или 6,3%, и квартира освободится не сразу. Все цифры условные.
Риски залоговой квартиры и где их проверить
Общая проверка любого лота — выписка ЕГРН, дело в суде, банк данных ФССП, жильцы и долги — описана в статье о рисках и проверке до задатка. Здесь только то, что меняется в зависимости от пути продажи.
Прежний владелец и его семья
Если банк обратил взыскание на квартиру, действует особое правило закона об ипотеке. Обращение взыскания и продажа прекращают право пользования владельца и любых других людей, которые в ней живут. Условие — ипотека обеспечивала кредит на покупку или строительство жилья, его капитальный ремонт или другие неотделимые улучшения либо на погашение такого кредита (п. 1 ст. 78). Правило написано для обращения взыскания банком — по суду или по надписи нотариуса — и последующей продажи с торгов, а также для квартиры, которую банк оставил за собой, когда эти торги не состоялись. Применяется ли оно к продаже в деле о банкротстве, зависит от обстоятельств, и решает это суд. Если же владелец продаёт квартиру сам, с согласия банка, работают общие правила, и срок выезда записывают в договор.
В любом случае, если люди не выезжают сами, выселяют по суду. Кто остаётся жить в квартире даже после продажи и сколько длится выселение, разобрано в статье о выселении после покупки.
Где проверить: сведения о зарегистрированных, осмотр, решение суда об обращении взыскания. У банка-продавца спросите, выселил ли он жильцов.
Оспаривание взыскания и торгов
- Торги. Торги, проведённые с нарушением закона, суд может признать недействительными по иску заинтересованного лица в течение одного года со дня торгов. Тогда недействителен и договор с победителем.
- Исполнительная надпись нотариуса. Если взыскание шло без суда, владелец может оспорить надпись: заявление подают в суд в течение 10 дней со дня, когда ему стало известно о ней. Спор о праве, основанный на надписи, суд рассматривает в исковом порядке, то есть по обычному иску.
- Квартира у банка. Если прежний владелец оспаривает торги или переход квартиры к банку, это спор о праве продавца. Как он отразится на том, кто купил квартиру у банка, решает суд.
Где проверить: дело об обращении взыскания на сайте суда; в выписке ЕГРН — записи о заявленных в судебном порядке правах требования; дата торгов или протокола, по которому квартира перешла к банку. Если со дня торгов прошло меньше года, иск о признании их недействительными ещё могут подать.
Банкротство продавца после сделки
Этот риск — у покупки напрямую у владельца, особенно если у него просрочки по кредиту. Если потом начнётся дело о банкротстве продавца, сделку могут оспорить в этом деле. Сделку, совершённую в течение года до принятия заявления о банкротстве, суд может признать недействительной при неравноценном встречном исполнении. Один из признаков — цена существенно ниже той, по которой в сравнимых обстоятельствах совершаются похожие сделки. Сделку, совершённую в течение трёх лет до принятия такого заявления, суд может признать недействительной, если продавец совершил её, чтобы причинить вред кредиторам, вред причинён и покупатель знал об этой цели. Закон предполагает, что покупатель знал о цели, если он знал или должен был знать о признаках неплатёжеспособности продавца. Сроки — по редакции закона на 15.10.2026.
Поэтому чем ниже цена у продавца с долгами, тем внимательнее его стоит проверить. Например, ВТБ в программе ипотеки для квартир в залоге у другого банка требует, чтобы продавец был без признаков банкротства, а его кредит — без просрочек.
Где проверить: продавца — в ЕФРСБ и в картотеке арбитражных дел kad.arbitr.ru, исполнительные производства — в банке данных ФССП.
Долги за капремонт и коммунальные услуги
Долг прежнего собственника по взносам на капремонт переходит к новому собственнику. Исключение — когда прежним собственником были Россия, её субъект или муниципалитет. Если квартира числилась за банком, это исключение не работает.
Платить за жильё и коммунальные услуги собственник обязан с момента, когда у него возникло право собственности. Старые долги за коммунальные услуги к покупателю не переходят. Бывает, что управляющая компания всё равно их требует, — об этом в статье о рисках.
Где проверить: попросите у продавца справки о задолженности по капремонту и коммунальным услугам до сделки.
Другие записи в ЕГРН, кроме ипотеки банка
Погашение ипотеки банка не снимает аресты и запреты по другим долгам владельца. Пока в Росреестр не поступит акт о снятии ареста или запрета, регистрацию перехода права приостанавливают. Согласие банка тут не помогает. Если в ЕГРН две записи об ипотеке, самостоятельная реализация невозможна, а погашать придётся обе.
Где проверить: раздел «Ограничение прав и обременение» свежей выписки ЕГРН; банк данных ФССП — по каким долгам наложены запреты.
Наём и аренда
При продаже заложенной квартиры после обращения взыскания сохраняет силу договор найма или аренды, заключённый до ипотеки или с согласия банка. Права пользования, которые владелец дал без согласия банка, прекращаются при обращении взыскания, если покупатель не согласится их сохранить. При обычной продаже с согласия банка переход права собственности не расторгает договор найма: новый собственник становится наймодателем на прежних условиях.
Где проверить: спросите продавца о договорах найма и аренды, сверьте с тем, что увидите на осмотре.
Проверка залоговой квартиры — это выписки ЕГРН, документы банка, дело в суде и осмотр, а для покупки у владельца ещё и порядок расчёта. Как мы проверяем лот и ведём сделку, описано в разделе «Как работаем».
Короткие ответы
«Квартира от банка» значит, что продаёт банк? Не всегда. На витрине банка бывают торги в деле о банкротстве, где банк только залогодержатель, и имущество других собственников. Продавец — правообладатель по ЕГРН, а на торгах — организатор публичных торгов или управляющий в деле о банкротстве. Если после надписи нотариуса продажу ведёт сам банк, кто продавец по договору, уточните у организатора торгов до заявки.
Где посмотреть квартиры, которые банк выставил на продажу? На витрине банка-кредитора, на torgi.gov.ru и сайте ФССП (публичные торги), в ЕФРСБ (банкротство владельца) и на обычных сайтах объявлений. Адреса витрин, которые мы открыли, — в разделе «Где смотреть объявления в Москве».
Можно ли посмотреть квартиру до покупки? У владельца и у банка-собственника — по договорённости. На витрине ВТБ осмотр — один из шагов покупки. В торгах по банкротству организатор обязан дать ознакомиться с квартирой и документами, в том числе осмотреть и сфотографировать её. На деле внутрь пускают не всегда: в квартире могут жить.
Можно ли купить залоговую квартиру в ипотеку? Если её продаёт владелец с согласия банка, это обычная ипотечная сделка. У ВТБ есть программа для квартир в залоге у другого банка. А продажу квартиры из-под залога самого ВТБ за счёт ипотеки другого банка, по условиям ВТБ, не проводят. Подробнее — в статье о квартире с торгов в ипотеку.
Можно ли торговаться? С владельцем — да, но при самостоятельной реализации ниже долга продать нельзя. С банком — по его правилам; на «Моей цене» у ВТБ предложения покупателей цену только повышают. На торгах цену решают ставки.
Купил на торгах, а банк не снимает ипотеку: цена оказалась меньше его долга. В тексте нормы нет условия, что цена должна покрыть весь долг: залог прекращается, когда заложенное имущество продали в порядке, установленном законом, чтобы погасить долг перед залогодержателем. При торгах по закону об ипотеке запись погашают одновременно с регистрацией права покупателя. В остальных случаях — по заявлению банка, совместному заявлению или по решению суда. Если банк отказывается, остаётся суд; исход зависит от обстоятельств дела. Если же квартиру продавали по долгу перед другим кредитором, а не перед банком, это основание не подходит: такой случай разобран в статье об арестованных квартирах.
«Арестованная квартира банка» — это залоговая? Не обязательно. Если банк — кредитор, но не залогодержатель, квартиру продают на открытых торгах по правилам для арестованного имущества. Продавец — организатор торгов, а не банк. Подробнее — в статье об арестованных квартирах.
Банк только подал в суд. Когда квартира появится на торгах? Срок предсказать нельзя. Суд может по заявлению владельца-гражданина при уважительных причинах отсрочить продажу до 1 года, а торги могут не состояться с первого раза.
Источники
Проверено 15.10.2026.
- Закон об ипотеке (102-ФЗ): ст. 25, ст. 37, ст. 37.1, ст. 38, ст. 54, ст. 57, ст. 58, ст. 59, ст. 78.
- Гражданский кодекс: ст. 223, ст. 292, ст. 346, ст. 352, ст. 353, ст. 449, ст. 460, ст. 551, ст. 558, ст. 675, ст. 867.
- Закон о банкротстве (127-ФЗ): ст. 61.2, ст. 110, ст. 138, ст. 213.26, ст. 213.32.
- Жилищный кодекс: ст. 153, ст. 158.
- Закон о регистрации недвижимости (218-ФЗ): ст. 26. Приказ Росреестра № П/0329: форма выписки о переходе прав.
- Закон об исполнительном производстве (229-ФЗ): ст. 78, ст. 87, ст. 90; постановление Правительства РФ № 909 о torgi.gov.ru.
- Обжалование исполнительной надписи: ст. 49 Основ законодательства о нотариате, ст. 310 ГПК.
- ВТБ: «КомиссиON» и страница «Покупателям», правила «Моей цены», продажа квартиры из-под залога, покупка квартиры в залоге у другого банка, статья «Покупка залоговых квартир».
- Витрина залогового имущества Россельхозбанка; витрина залоговой недвижимости Райффайзенбанка; продажа непрофильного имущества ПСБ; Альфа-Банк: снятие обременения после погашения ипотеки.
- Оценки скидки: журнал Совкомбанка; РБК-Недвижимость, 08.07.2021 и 19.03.2019.